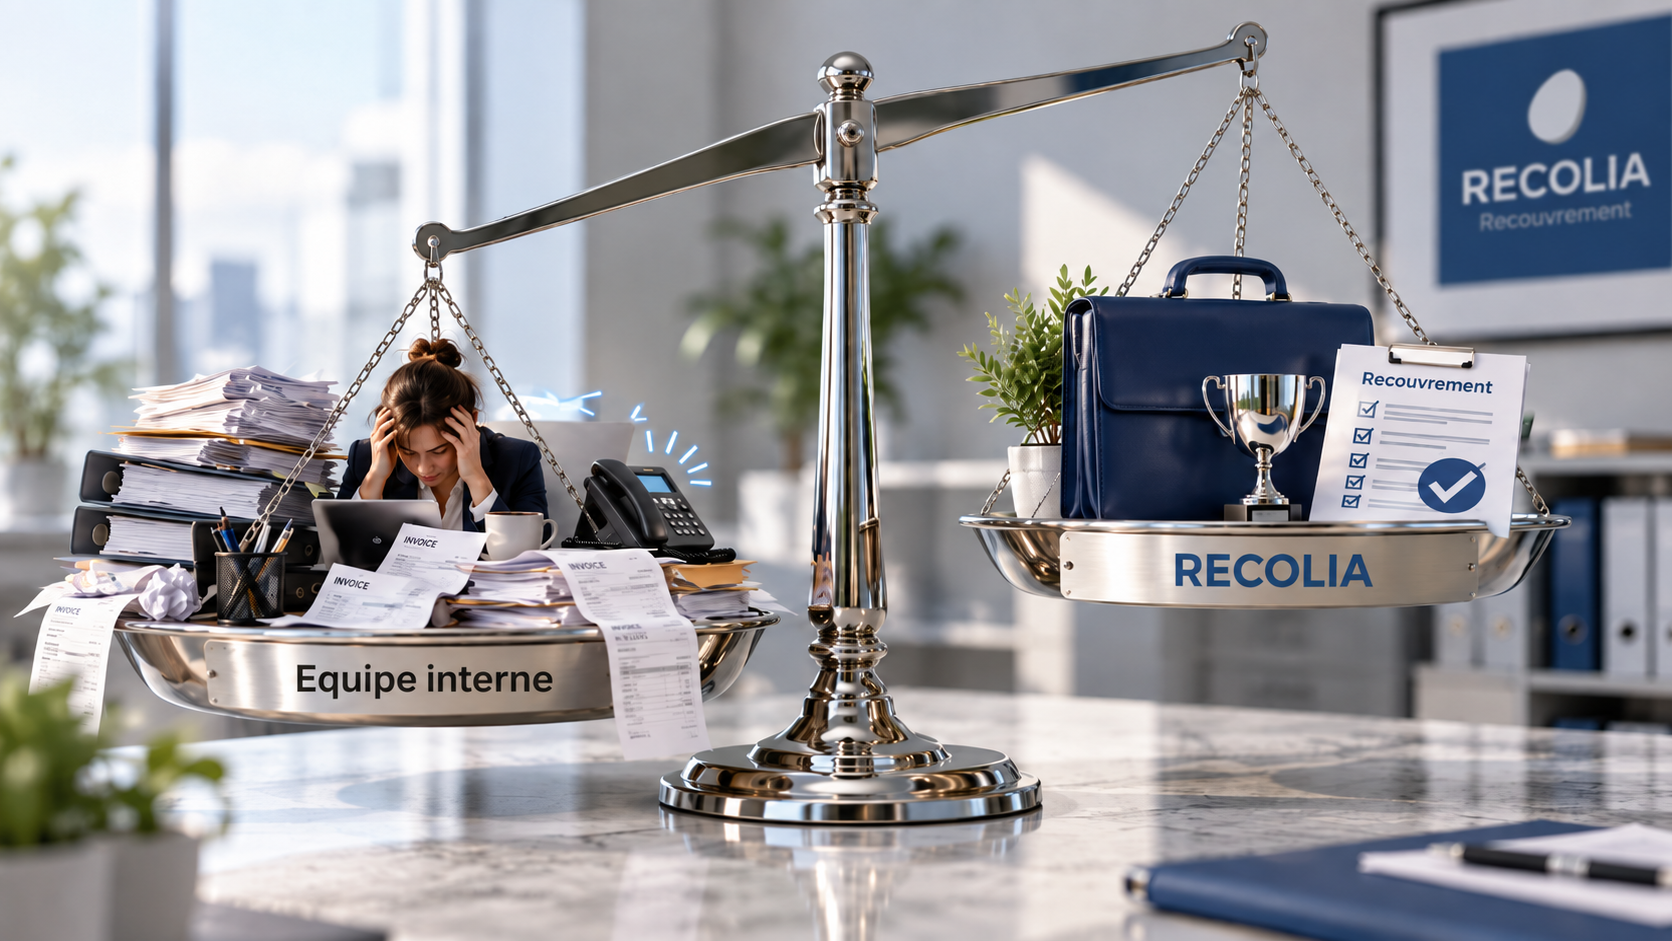
Recouvrement en interne ou cabinet spécialisé : le vrai comparatif pour décider
Gérer ses impayés en interne ou les confier à un cabinet de recouvrement ? Cette décision engage votre trésorerie, votre temps et vos relations clients. Voici le comparatif objectif que tout DAF devrait lire avant de trancher.
Pourquoi cette question se pose maintenant
Le taux de retard de paiement en France reste structurellement élevé. Selon la Banque de France, les délais de paiement interentreprises représentent chaque année plusieurs milliards d’euros de trésorerie immobilisée. Pour la plupart des entreprises, les impayés ne sont pas une exception — c’est une réalité de gestion récurrente.
Face à cette réalité, deux grandes options existent. Gérer le recouvrement en interne, avec les équipes déjà en place. Ou externaliser, en confiant les dossiers à un cabinet spécialisé. Toutefois, la réponse n’est pas la même selon la taille de votre portefeuille, votre secteur, vos ressources internes et vos objectifs.
Ce comparatif n’a pas pour but de vous vendre une solution. Il a pour but de vous donner les bons critères pour décider.
Ce que recouvrement en interne veut vraiment dire
Gérer ses impayés en interne, c’est mobiliser des ressources humaines et des outils déjà présents dans l’entreprise pour relancer les débiteurs, négocier des délais et, si nécessaire, engager des procédures.
En pratique, cela implique au minimum :
Un process de relance structuré
Sans calendrier de relance formalisé (J+15, J+30, J+45…), les dossiers s’accumulent sans traitement cohérent. La plupart des équipes qui gèrent en interne improvise. Le résultat : des créances qui vieillissent jusqu’à devenir prescrites ou irrécouvrables.
Du temps dédié — et donc un coût réel
Relancer un débiteur prend du temps. Rédiger un courrier, passer un appel, suivre la réponse, relancer à nouveau. Ce temps a un coût que beaucoup d’entreprises ne mesurent pas précisément — parce qu’il est noyé dans le poste « frais de personnel ».
Une compétence juridique minimale
Dès qu’un dossier devient litigieux — débiteur qui conteste, délais de prescription à surveiller, mise en demeure à rédiger — il faut des compétences juridiques. Sans elles, une erreur de forme peut fragiliser une créance parfaitement légitime.
La gestion de la relation client
Relancer un client — même un mauvais payeur — reste une interaction commerciale. Gérer cette tension en interne, sans tiers, expose l’équipe commerciale à des situations inconfortables et peut fragiliser une relation client par ailleurs saine.
Le coût réel du recouvrement en interne
C’est le point que la plupart des DAF sous-estiment. Le recouvrement en interne n’est pas « gratuit » parce qu’on utilise des ressources existantes. Il a un coût — qui ne figure simplement pas sur une ligne dédiée dans le compte de résultat.
À ces coûts directs s’ajoutent des coûts indirects souvent invisibles : le stress généré dans les équipes, l’impact sur la relation commerciale, et le coût d’opportunité — ce que cette équipe aurait pu faire d’autre pendant ce temps.
Lorsque nous analysons pour la première fois le portefeuille d’un nouveau client, nous constatons régulièrement que 20 à 30 % des créances en attente auraient pu être récupérées si elles avaient été traitées 60 jours plus tôt. Le délai, pas l’insolvabilité, est le premier facteur de perte.
Ce qu’apporte un cabinet spécialisé — et ce qu’il n’apporte pas
Un cabinet de recouvrement n’est pas une baguette magique. Voici une lecture objective de ce qu’un cabinet spécialisé apporte réellement — et de ses limites.
Ce qu’un cabinet apporte
En premier lieu, il apporte une spécialisation que peu d’entreprises peuvent maintenir en interne. Un gestionnaire de recouvrement passe l’intégralité de son temps sur ces dossiers. Il connaît les profils de débiteurs, les signaux d’alerte, les approches qui fonctionnent selon le secteur. Cette expertise s’accumule sur des milliers de dossiers — pas sur cinquante par mois.
Ensuite, il apporte des outils. Bases de données patrimoniales pour retrouver un débiteur qui a changé d’adresse. Logiciels de gestion permettant un suivi en temps réel. Scénarios de relance automatisés et personnalisables selon le profil du débiteur.
Enfin, il joue le rôle de tiers. Le fait qu’un cabinet intervienne signale au débiteur que la situation est prise au sérieux — sans que la relation commerciale entre le créancier et son client soit directement menacée. C’est souvent ce changement de positionnement qui débloque des dossiers qui stagnaient depuis des mois.
Ce qu’un cabinet ne peut pas faire
Un cabinet ne peut pas récupérer une créance irrécouvrable. Si le débiteur est en liquidation judiciaire sans actif, aucune relance ne produira de résultat. Un bon cabinet vous le dit clairement — il ne vous fait pas payer pour l’impossible.
Par ailleurs, un cabinet ne peut pas compenser un dossier mal documenté. Sans contrat signé, sans bon de commande, sans trace des relances internes, la créance est juridiquement fragile. La qualité du dossier transmis conditionne en grande partie le résultat.
La délégation du recouvrement à un cabinet extérieur n’exonère pas le créancier de ses obligations. Le cabinet agit en tant que mandataire — il représente vos intérêts, mais c’est votre créance. Les règles encadrant les pratiques de recouvrement (pas de harcèlement, respect des délais légaux, information du débiteur) s’appliquent qu’il s’agisse d’un service interne ou d’un cabinet. Consultez Légifrance pour les textes applicables.
Le comparatif objectif : 8 critères pour décider
| Critère | Recouvrement interne | Cabinet spécialisé |
|---|---|---|
| Coût apparent | Faible (pas de ligne dédiée) | Variable (commission sur encaissé) |
| Coût réel | Élevé (temps + créances perdues) | Maîtrisé (No Cure No Pay) |
| Taux de recouvrement moyen | 45–55 % | 70–85 % (amiable) |
| Compétence juridique | Limitée sauf recrutement dédié | Intégrée |
| Traçabilité et reporting | Dépend des outils internes | Tableau de bord temps réel |
| Préservation relation client | Risquée (tension directe) | Protégée (le tiers absorbe la tension) |
| Capacité de montée en charge | Limitée par les effectifs | Illimitée |
| Dossiers complexes ou judiciaires | Difficiles à gérer | Pris en charge |
Dans quels cas garder le recouvrement en interne
L’externalisation n’est pas systématiquement la bonne réponse. Il existe des situations où la gestion interne reste pertinente — à condition d’être organisée.
Le recouvrement interne fonctionne quand : le volume de dossiers est faible (moins de 20 par mois), les créances sont de petits montants avec peu d’enjeu de prescription, la relation client est suffisamment solide pour absorber une relance directe, et l’équipe dispose d’un minimum de compétences juridiques. Dans ce cas précis, structurer un process interne rigoureux reste la solution la plus simple.
En revanche, dès que l’un de ces facteurs bascule — volume croissant, montants élevés, délais de prescription à surveiller, débiteurs récalcitrants — l’externalisation devient rapidement plus efficace et moins coûteuse que le maintien en interne.
La question que peu de DAF se posent : que faire des deux à la fois ?
La réalité de nombreuses entreprises, c’est qu’elles pratiquent les deux en parallèle — sans l’avoir formalisé. Les relances de niveau 1 (rappel amical, premier courrier) restent en interne. Les dossiers qui résistent au-delà de 60 à 90 jours sont transmis à un cabinet.
C’est souvent la configuration la plus efficace. Elle préserve la relation commerciale sur les cas simples, tout en mobilisant des ressources spécialisées sur les dossiers qui en ont besoin. De plus, elle évite de mobiliser du temps de cabinet sur des relances que l’équipe interne peut traiter en quelques minutes.
Pour mettre en place cette organisation, il faut définir trois choses clairement : le seuil de transmission (délai et/ou montant à partir duquel un dossier est externalisé), le type de créances éligibles (dossiers documentés, montant minimum), et les modalités de remontée d’information entre le cabinet et l’équipe interne.
FAQ — Les questions que nous posent les DAF
Peut-on externaliser seulement une partie de son portefeuille ?
Oui, et c’est même souvent la configuration recommandée. Vous pouvez transmettre uniquement les dossiers au-delà d’un certain délai ou d’un certain montant. Cela permet de tester la collaboration avec un cabinet sans remettre en cause toute votre organisation existante.
Que se passe-t-il si le cabinet ne récupère rien ?
Avec un modèle No Cure No Pay, vous ne payez aucun honoraire de recouvrement. Les seuls frais éventuels sont les frais de mise en place du partenariat et, si applicable, les frais judiciaires — qui sont toujours soumis à votre accord préalable. Un cabinet sérieux vous informe avant d’engager des frais.
L’externalisation ne risque-t-elle pas d’abîmer ma relation client ?
C’est la crainte la plus fréquente. En pratique, l’intervention d’un tiers est souvent mieux acceptée qu’une relance directe par le fournisseur — parce qu’elle dépersonnalise la situation. Un cabinet sérieux adapte son approche à la nature de la relation commerciale que vous avez avec votre client. Vous pouvez également demander à être informé avant tout contact jugé sensible.
Quels documents faut-il fournir pour confier un dossier à un cabinet ?
Au minimum : le contrat ou bon de commande signé, les factures impayées, les preuves de livraison ou d’exécution, et les traces des relances internes déjà effectuées. Plus le dossier est documenté, plus le cabinet peut agir efficacement — et rapidement.
À partir de quel montant cela vaut-il la peine d’externaliser ?
Il n’y a pas de seuil universel. Cela dépend de votre secteur, de votre marge et du coût de votre temps interne. En règle générale, dès que le temps consacré à un dossier en interne dépasse ce que vous seriez prêt à payer en commission, l’externalisation est pertinente. La plupart des cabinets acceptent des dossiers à partir de 300 à 500 euros.
Ce que vous devriez faire cette semaine
Avant de prendre une décision, une étape s’impose : mesurer ce que vous coûte réellement votre organisation actuelle.
Calculez le temps réel consacré aux impayés
Demandez à votre équipe ADV d’estimer, sur un mois, le nombre d’heures consacrées aux relances et au suivi de créances. Multipliez par le coût horaire chargé. Ce chiffre est souvent une surprise.
Identifiez vos créances en attente depuis plus de 90 jours
Sortez votre balance âgée. Regardez ce qui date de plus de 90 jours. Ce sont les dossiers pour lesquels le process interne n’a pas fonctionné — et les premiers candidats à l’externalisation.
Vérifiez les délais de prescription applicables à votre secteur
Selon votre activité, le délai légal peut être de 2, 3 ou 5 ans. Certaines créances en attente sont peut-être déjà en danger de prescription. C’est une urgence silencieuse que beaucoup de DAF découvrent trop tard.
À lire aussi
Vous voulez analyser votre situation concrètement ?
En 30 minutes, nous regardons ensemble votre portefeuille, vos délais de prescription et le coût réel de votre organisation actuelle. Sans engagement.
Prendre contact avec RECOLIA
Comments are closed