Guide complet 2026
Recouvrement amiable : définition, cadre légal, méthode et résultats
Le recouvrement amiable désigne l’ensemble des démarches engagées pour obtenir le paiement d’une créance sans passer par le juge. C’est la voie la plus rapide, la moins coûteuse et de très loin la plus fréquente : 85 % des dossiers que nous traitons se règlent à ce stade, sans qu’aucune procédure ne soit engagée.
Ce guide couvre tout ce qu’un créancier doit savoir avant de confier un impayé : les conditions qui rendent une créance recouvrable, le cadre réglementaire qui encadre l’activité, la méthode en cinq étapes, les délais et les coûts réels, et le moment où il devient pertinent de basculer vers le judiciaire.
Au sommaire
- Ce qu’est le recouvrement amiable, et ce qu’il n’est pas
- Les trois conditions d’une créance recouvrable
- Le cadre légal : ce que la loi impose au cabinet
- La prescription, l’erreur la plus coûteuse
- Ce que vous pouvez réclamer au-delà du principal
- La méthode en cinq étapes
- Amiable ou judiciaire : le vrai comparatif
- Les six avantages de la voie amiable
- Gérer en interne ou externaliser
- Ce que ça coûte réellement
- L’éthique, condition d’efficacité
- Questions fréquentes
1. Ce qu’est le recouvrement amiable, et ce qu’il n’est pas
Le recouvrement amiable regroupe toutes les démarches menées pour obtenir le paiement d’une créance sans intervention du juge : relance téléphonique, courrier, e-mail, messagerie mobile, mise en demeure, négociation d’un échéancier.
Il s’oppose au recouvrement judiciaire, qui vise à obtenir un titre exécutoire permettant des mesures de contrainte — saisie sur salaire, sur compte bancaire, sur biens mobiliers. Les deux ne sont pas concurrents mais successifs : l’amiable précède, le judiciaire prend le relais sur les dossiers qui le justifient réellement.
Ce que le recouvrement amiable ne permet pas
Un cabinet de recouvrement amiable ne peut procéder à aucune saisie. Cette prérogative appartient au commissaire de justice, muni d’un titre exécutoire délivré par un juge.
Un courrier, même intitulé « mise en demeure », n’autorise ni prélèvement ni blocage de compte. Toute affirmation contraire est inexacte — et c’est un point que nous rappelons systématiquement aux débiteurs que nous contactons.
Le pouvoir d’un cabinet amiable n’est donc pas celui de la contrainte. C’est celui de la méthode, de la connaissance du droit applicable, de la constance dans le suivi, et de la capacité à faire engager la phase judiciaire lorsqu’elle devient utile.
2. Les trois conditions d’une créance recouvrable
Toutes les sommes qu’on estime nous être dues ne constituent pas juridiquement une créance. Trois conditions doivent être réunies, et elles sont cumulatives : si l’une manque, le dossier restera fragile jusqu’au bout de la chaîne.
Certaine
La créance correspond à une obligation réelle et non contestable dans son principe : prestation effectivement réalisée, marchandise livrée, local occupé.
Liquide
Le montant est déterminé et chiffré. Réclamer « entre 2 000 et 3 000 € » ne constitue pas une créance liquide : la somme doit figurer sur un document.
Exigible
Le terme est échu. Tant que la date de paiement convenue n’est pas dépassée, il n’y a pas d’impayé mais un délai en cours.
Et non prescrite
Quatrième vérification, souvent oubliée : le délai pour agir ne doit pas être expiré. Une créance prescrite est juridiquement morte.
Deux exemples pour fixer les idées. Un devis établi ne crée aucune créance, sauf clause expresse prévoyant que son établissement est lui-même facturable en tant que prestation distincte. De même, un ordre de réparation auquel le prestataire n’a pas donné suite n’atteste rien. En revanche, une facture émise après une intervention réalisée est certaine.
Une distinction comptable souvent mal comprise : la vente et le paiement sont deux notions différentes. Dès lors que le produit est livré ou la prestation rendue, la vente est réalisée et le chiffre d’affaires comptabilisé. Le non-paiement n’annule pas ce chiffre d’affaires — il augmente le volume des créances et pèse sur le besoin en fonds de roulement. C’est exactement ce décalage qu’un impayé vient financer, à vos frais.
3. Le cadre légal : ce que la loi impose au cabinet
Contrairement à une idée reçue tenace, le recouvrement amiable de créances pour le compte d’autrui n’est ni une activité informelle ni une zone grise. Il est encadré par les articles R124-1 à R124-7 du code des procédures civiles d’exécution, consultables sur Légifrance, avec des sanctions pénales à la clé.
Les quatre obligations du cabinet
- Une déclaration d’activité auprès du procureur de la République du ressort du siège, préalable à tout exercice. Précision utile : il s’agit d’une déclaration, non d’un agrément. La nuance a son importance, car un agrément supposerait une autorisation discrétionnaire que la loi ne prévoit pas.
- Un compte bancaire dédié à la réception des sommes recouvrées, distinct des comptes d’exploitation du cabinet.
- Une assurance de responsabilité civile professionnelle couvrant les conséquences pécuniaires de l’activité.
- Une convention écrite avec le créancier, préalable à toute action, précisant le fondement et le montant de la créance, la rémunération et les modalités de reversement des fonds.
Le courrier adressé au débiteur doit lui aussi comporter des mentions obligatoires. L’omission de l’une d’elles constitue une contravention de cinquième classe.
Enfin, l’article L111-8 du même code pose un principe souvent ignoré des créanciers : les frais de recouvrement amiable restent à la charge du créancier, sauf exceptions légales. Un cabinet qui prétendrait facturer d’office ses honoraires au débiteur sortirait du cadre.
Deux mises à jour de vocabulaire, car les textes anciens circulent encore : le tribunal de grande instance est devenu le tribunal judiciaire au 1er janvier 2020, et les huissiers de justice sont devenus commissaires de justice au 1er juillet 2022.
Comment vérifier qu’un cabinet est en règle
Trois vérifications suffisent, et elles sont légitimes avant de confier un portefeuille : la déclaration d’activité auprès du procureur, l’existence d’un compte dédié aux fonds recouvrés, et l’assurance de responsabilité civile professionnelle. Vous pouvez également consulter l’immatriculation et les comptes du prestataire sur Infogreffe.
La convention écrite préalable est obligatoire : un prestataire qui s’en passe est hors cadre. Le détail de nos propres obligations figure sur la page nos engagements.
4. La prescription, l’erreur la plus coûteuse
L’action en recouvrement est enfermée dans un délai. Passé celui-ci, la créance existe toujours mais ne peut plus être réclamée en justice — elle devient, en pratique, irrécouvrable.
| Situation | Délai pour agir |
|---|---|
| Entre professionnels, ou en matière civile | Cinq ans |
| Professionnel réclamant à un consommateur | Deux ans |
| Exécution d’une décision de justice | Dix ans en principe |
Une simple relance n’interrompt pas la prescription. C’est la méprise la plus répandue et la plus onéreuse du métier.
Seuls certains actes produisent cet effet, notamment la reconnaissance de dette signée par le débiteur, la demande en justice, ou une mesure d’exécution forcée. Un dossier relancé consciencieusement chaque trimestre pendant trois ans peut donc être prescrit malgré ces relances — et son créancier ne s’en apercevra qu’au moment d’agir.
Les règles de prescription applicables sont détaillées sur service-public.fr, et les textes eux-mêmes sur Légifrance.
C’est la première raison de ne pas attendre. La seconde est statistique : le taux de recouvrement décroît nettement avec l’ancienneté de la créance. Un dossier confié à 60 jours de retard se règle bien plus souvent qu’un dossier de deux ans, où le débiteur a eu le temps de déménager, de se réorganiser ou de devenir insolvable.
5. Ce que vous pouvez réclamer au-delà du principal
Entre professionnels, l’article L441-10 du code de commerce prévoit deux sommes dues de plein droit, dès le premier jour de retard et sans mise en demeure préalable.
- Des intérêts de retard au taux fixé par vos conditions générales de vente. À défaut de stipulation, un taux supplétif s’applique, généralement moins favorable.
- Une indemnité forfaitaire de 40 € pour frais de recouvrement, due par facture impayée et non par client. Quinze factures en retard représentent donc 600 €.
Attention à la condition qui prive la plupart des créanciers de ce droit : ces sommes ne sont exigibles que si elles figurent explicitement sur la facture, et pas seulement dans vos conditions générales. Une ligne de trois phrases dans votre modèle de facture suffit — et son absence est sanctionnée par l’article L441-16, avec une amende administrative pouvant atteindre 75 000 € pour une personne physique et 2 millions d’euros pour une personne morale.
Notre calculette d’intérêts de retard chiffre en quelques secondes ce que vous pouvez réclamer, taux légal par semestre inclus, avec un décompte téléchargeable en PDF.
Face à un consommateur, le régime diffère : les intérêts ne courent en principe qu’à compter d’une mise en demeure, et l’indemnité forfaitaire n’est pas applicable.
Les règles encadrant les délais de paiement entre professionnels sont présentées par la direction générale des entreprises, qui publie également le bilan annuel des pratiques de paiement.
6. La méthode en cinq étapes
Chaque dossier suit le même parcours structuré, de la qualification initiale à l’encaissement. C’est cette méthode qui distingue un recouvrement professionnel d’une série de relances envoyées au hasard.
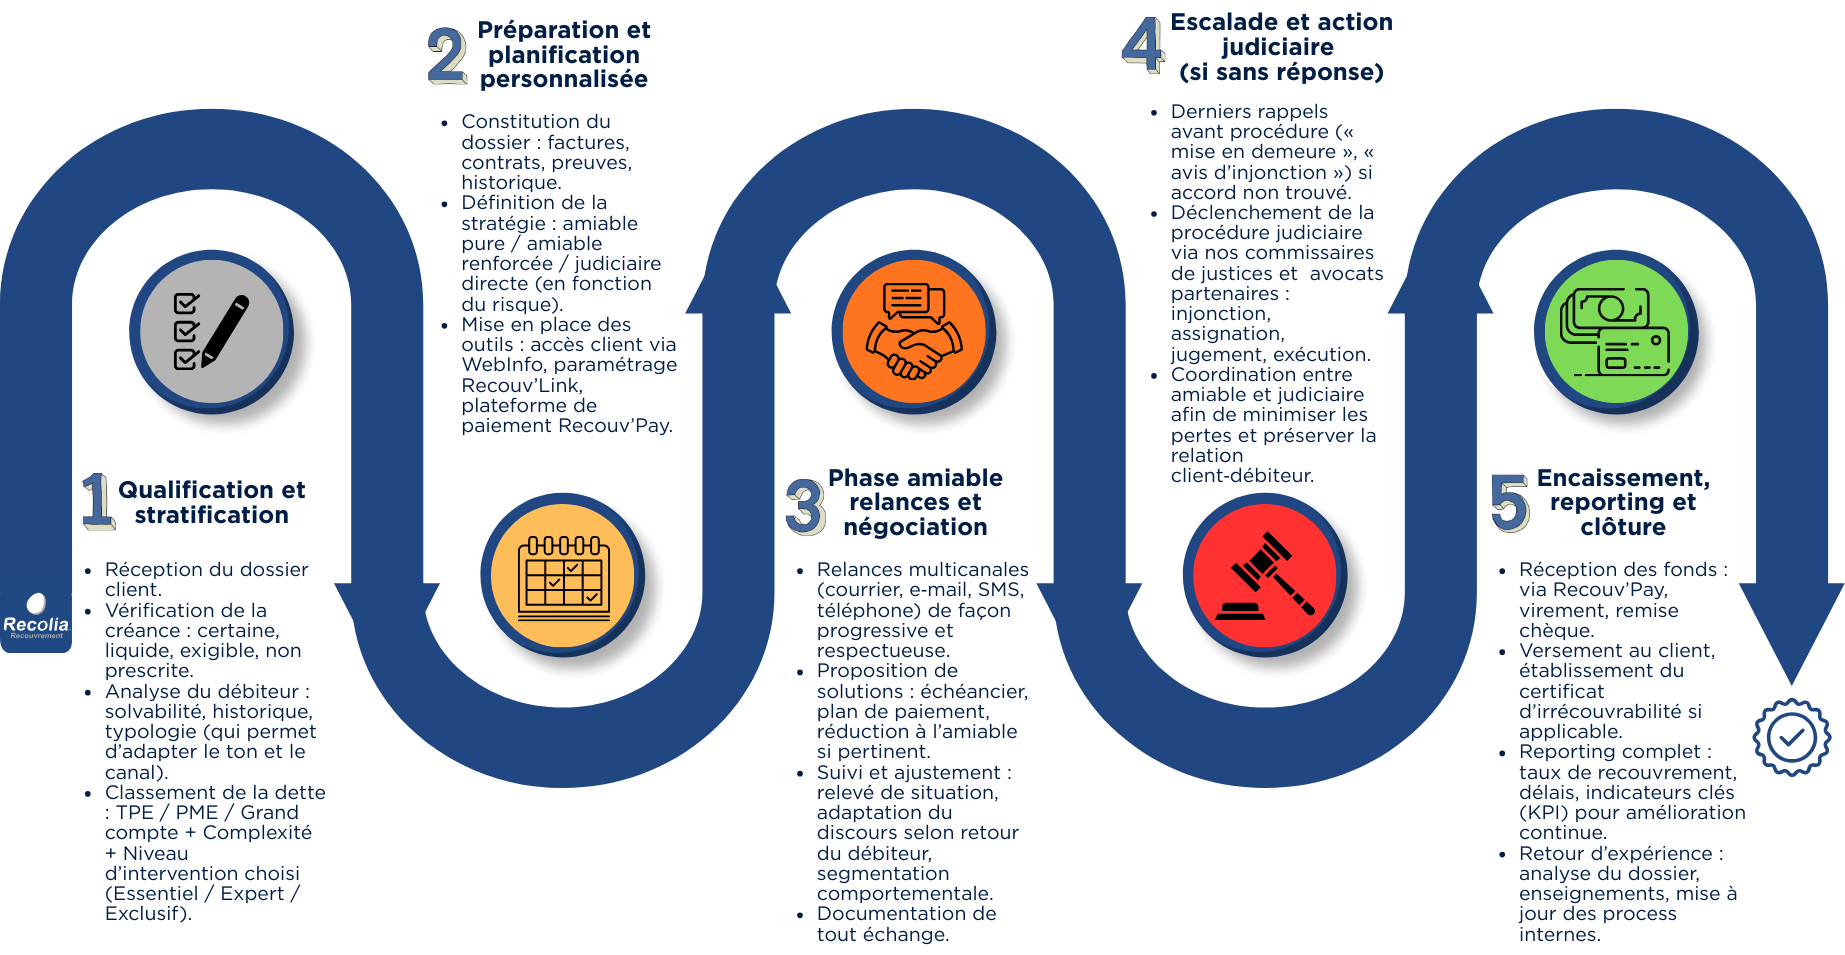
Qualification et stratification
Réception du dossier et vérification que la créance est certaine, liquide, exigible et non prescrite. Contrôle des pièces justificatives : facture, bon de commande, contrat, preuve de livraison.
Puis analyse du débiteur — solvabilité, historique, typologie — pour adapter le ton et le canal. Un particulier en difficulté ponctuelle et une société qui organise son retard n’appellent ni le même discours ni la même cadence.
Préparation et planification
Constitution du dossier de preuve : factures, contrats, bons de commande, historique des échanges. C’est cette solidité documentaire qui rend une créance incontestable — et son absence qui fragilise les dossiers anciens.
Définition de la stratégie selon le risque évalué : amiable pure, amiable renforcée, ou passage judiciaire direct quand la situation le justifie. Mise en place des accès WebInfo et activation de la plateforme de paiement.
Contact et négociation
Relances multicanales — courrier, e-mail, SMS, messagerie enrichie, téléphone — de façon progressive et respectueuse. La pression monte par paliers, jamais d’emblée.
Une part importante des impayés relève de l’oubli, d’un litige non signalé ou d’un problème de facturation, pas de la mauvaise foi. Le premier échange sert donc à rétablir un dialogue souvent rompu, avant de réclamer.
Proposition de solutions concrètes : paiement intégral, échéancier, ou règlement échelonné selon la situation réelle du débiteur. C’est ici que réside la valeur ajoutée de la phase amiable — sa souplesse.
Accord formalisé et suivi
Tout accord est écrit et son exécution surveillée. Un échéancier non suivi est un échéancier qui dérape : la première mensualité manquée doit déclencher une relance immédiate, faute de quoi le calendrier devient négociable.
Chaque versement fait l’objet d’une quittance — c’est une obligation de l’article R124-6 — et d’un reversement au créancier dans les délais réglementaires, depuis notre compte dédié.
Encaissement, reporting et clôture
Versement au client avec relevé détaillé, puis reporting complet : taux de recouvrement, délais, indicateurs clés. Enfin, retour d’expérience sur le dossier — ce qui a fonctionné, ce qui a bloqué, ce qu’il faudrait ajuster en amont.
Si la créance s’avère définitivement irrécouvrable, nous établissons un certificat d’irrécouvrabilité, qui vous permet de récupérer la TVA déjà déclarée. Le dossier produit alors un résultat comptable, même sans encaissement.
7. Amiable ou judiciaire : le vrai comparatif
La comparaison est souvent posée en termes de fermeté, comme si le judiciaire était « plus sérieux ». C’est un mauvais angle. Les vrais critères sont le délai, le coût et la probabilité d’encaissement effectif.
| Recouvrement amiable | Recouvrement judiciaire | |
|---|---|---|
| Délai typique | 30 à 90 jours | Plusieurs mois, parfois des années avec l’exécution |
| Coût pour le créancier | Honoraires au résultat, aucune avance | Frais de greffe, signification, exécution, avocat le cas échéant — avancés par vous |
| Titre nécessaire | Aucun | Jugement ou ordonnance, avec formule exécutoire |
| Souplesse | Échéancier, règlement partiel, calendrier négocié | Décision binaire, exécutoire ou non |
| Relation commerciale | Préservée dans la plupart des cas | Rompue de fait |
| Confidentialité | Totale | Décision de justice, publicité possible |
Un point mérite d’être souligné parce qu’il est contre-intuitif : la souplesse n’est pas une faiblesse, c’est ce qui rend l’encaissement possible. Un débiteur en difficulté passagère ne paiera pas davantage sous la contrainte d’un jugement s’il n’a pas les fonds. En revanche, il tiendra souvent un échéancier calibré sur sa capacité réelle.
Quand le judiciaire devient pertinent
Trois situations le justifient, et trois seulement.
- Le débiteur est solvable mais refuse délibérément de payer. Aucun argument amiable ne portera. L’injonction de payer est alors l’outil adapté : le juge statue sur pièces, sans audience.
- La créance est contestée sur le fond. Il faut un juge pour trancher, l’injonction de payer étant inopérante dans ce cas. C’est l’assignation qui s’impose.
- Le risque d’organisation d’insolvabilité est avéré. Une mesure conservatoire permet de bloquer les fonds avant qu’ils ne disparaissent.
Nous n’avons aucun intérêt à vous vendre une procédure
Engager une action contre une société en liquidation revient à payer des frais de greffe et de signification pour obtenir un titre sans valeur. Notre rémunération principale reste liée aux sommes encaissées : un titre exécutoire contre un débiteur insolvable ne nous rapporte rien.
C’est pourquoi nous déconseillons régulièrement des procédures que d’autres engageraient — et pourquoi l’évaluation de solvabilité précède toujours notre recommandation. Le détail figure sur notre page Procédure+.
8. Les six avantages de la voie amiable
Aucune avance de frais
En phase amiable, nos honoraires ne portent que sur les sommes effectivement encaissées. Une créance non recouvrée ne génère aucune facture — c’est le principe du No Cure No Pay.
Rapidité
Les premiers règlements interviennent généralement dans les semaines suivant la prise en charge, là où une procédure suivie de son exécution peut s’étendre sur plusieurs années.
Relation préservée
Chaque intervention est menée sous notre identité, pas la vôtre. Le dialogue commercial reste intact de votre côté pendant que la question financière se traite ailleurs.
Taux de succès élevé
85 % de nos dossiers se règlent à l’amiable. Le taux varie selon les secteurs — 92 % en mutuelle, 88 % en enseignement, 78 % en BTP, 74 % en logement social.
Confidentialité
Aucune publicité, aucune inscription dans un registre public. Le débiteur règle sa dette sans que la situation soit portée à la connaissance de tiers.
Priorisation des dossiers
Nos outils de scoring évaluent la probabilité de recouvrement dossier par dossier. L’effort se concentre là où il peut aboutir, ce qui améliore le taux global.
9. Gérer en interne ou externaliser
Une relance interne bien conduite, dès les premiers jours de retard, reste la plus efficace de toutes. Vous connaissez le dossier, l’historique et l’interlocuteur. La difficulté n’est jamais la connaissance : c’est la régularité.
Les équipes administratives et commerciales sont déjà chargées. La relance passe après le reste, se fait par à-coups, puis s’arrête. Or le recouvrement est un métier d’obstination méthodique, qui exige de la constance, de la précision juridique — celle de la prescription au premier chef — et de la diplomatie, souvent au mauvais moment de la journée.
| Situation | Approche recommandée |
|---|---|
| Retard de moins de 30 jours | Relance interne, structurée et datée |
| Retard de 30 à 90 jours, débiteur joignable | Relance interne renforcée ou transfert selon vos ressources |
| Débiteur injoignable ou silencieux | Transfert : recherche d’adresse et de solvabilité |
| Créance contestée | Transfert : instruction du litige avant toute pression |
| Volume important de petits montants | Transfert : le coût interne dépasse rapidement l’enjeu unitaire |
Avant même de confier un dossier, deux vérifications gratuites méritent d’être faites : la santé financière du débiteur sur Infogreffe, et l’existence d’une procédure collective en cours sur le BODACC. Une entreprise en liquidation appelle une déclaration de créance au mandataire, pas une relance.
Externaliser n’est pas se désengager. C’est traiter en priorité ce qui, en interne, passe systématiquement en dernier — et sortir de la position inconfortable de juge et partie vis-à-vis de votre propre client.
Avant de nous confier un dossier, essayez vous-même. Nous mettons à disposition un modèle de relance amiable par e-mail, libre d’usage. Si elle ne suffit pas, nous prenons le relais.
10. Ce que ça coûte réellement
La question du coût se pose dans les deux sens : ce que coûte le recouvrement, et ce que coûte l’inaction. Le second montant est presque toujours supérieur au premier, et il est rarement calculé.
Le chiffre d’affaires compensatoire
Pour compenser une créance définitivement perdue, il faut produire un chiffre d’affaires égal au montant perdu divisé par votre taux de marge nette. L’ordre de grandeur surprend la plupart des dirigeants.
| Activité | Marge nette | CA à produire pour compenser 5 000 € |
|---|---|---|
| Services | 20 % | 25 000 € |
| Industrie | 12 % | 41 700 € |
| Négoce | 8 % | 62 500 € |
S’y ajoutent le coût de financement du décalage de trésorerie, le temps interne consacré aux relances, et le risque fiscal si la TVA a déjà été déclarée et reversée sur une facture jamais encaissée.
Notre calculette de risque client croise vos données avec les taux réellement observés dans votre secteur et vous donne une projection de trésorerie à 30, 60 et 90 jours.
Le coût de notre intervention
En phase amiable, nos honoraires ne portent que sur les sommes effectivement encaissées. Aucun frais de dossier à l’entrée, aucun abonnement, aucun honoraire d’ouverture par créance.
Le taux applicable est dégressif et dépend de quatre facteurs : le montant de la créance, le volume que vous confiez, l’ancienneté des dossiers et votre secteur d’activité. Il n’existe donc pas de tarif unique — un artisan avec une facture isolée et une mutuelle avec 2 000 cotisations impayées n’appellent ni le même dispositif ni le même taux.
Une précision de transparence : si un dossier bascule en judiciaire, les frais de procédure sont avancés par le créancier — greffe, signification, actes d’exécution — puis récupérés sur le débiteur lorsqu’il est solvable. En cas d’insolvabilité constatée, ils restent à votre charge. Aucun cabinet ne peut promettre le contraire.
11. L’éthique, condition d’efficacité
Le recouvrement traîne une réputation de brutalité, entretenue par des pratiques réelles mais minoritaires. Notre position est simple, et elle n’est pas seulement morale : un débiteur acculé ne paie pas davantage, il disparaît.
Une menace mal calibrée produit trois effets, tous défavorables au créancier. Elle rompt le dialogue, ce qui rend la suite plus difficile. Elle expose le créancier à une contestation, voire à une action. Et elle pousse le débiteur à organiser son insolvabilité plutôt qu’à négocier.
Ce que nous devons au débiteur
Nous identifier clairement, utiliser un langage compréhensible, respecter le secret professionnel, rechercher un accord tenant compte de la situation réelle, prévenir avant tout recours forcé, et fournir une quittance sur simple demande.
Un cadre opposable
RECOLIA est société à mission depuis 2024 : nos objectifs sociaux sont inscrits dans nos statuts et vérifiés par un organisme tiers indépendant. Certifications ISO 9001 et ISO 26000, adhésion à la FENCA, fédération européenne du secteur. Voir nos engagements.
Il y a un enjeu qui dépasse le dossier : les impayés clients figurent parmi les premières causes de défaillance d’entreprise en France, et donc de destruction d’emplois — la Banque de France en publie le suivi mensuel. Permettre à une entreprise d’être payée de son travail n’est pas un acte agressif — c’est ce qui lui permet de payer ses propres fournisseurs et ses salariés.
Le dispositif RECOLIA
Deux socles et quatre modules complémentaires, calibrés sur votre volume, votre secteur et le profil de vos débiteurs.
RECOLIA Standard
Le socle complet : relances multicanales, WebInfo, Reco’Pay, gestionnaire dédié, juriste interne, précontentieux systématique.
RECOLIA Exclusif
Le sur-mesure : connexion à votre SI, marque blanche, reporting personnalisé, engagements de service contractuels.
Recherche+
Localiser un débiteur injoignable. Recherche infructueuse, aucun frais.
Gestion+
Surendettement, procédures collectives, récupération de TVA.
Procédure+
Trois packs, de la mise en demeure renforcée à l’exécution du titre.
Info+
Statistiques, exports et accès multi-utilisateurs.
Nous intervenons dans tous les secteurs — PME et ETI, mutuelles et assurances, enseignement privé, bailleurs, énergie, BTP, santé, organismes publics. Ce qui change d’un secteur à l’autre, c’est le cadre juridique applicable et le profil des débiteurs — jamais le principe.
12. Questions fréquentes
Quelle est la différence entre recouvrement amiable et judiciaire ?
L’amiable cherche un accord sans intervention du juge : relances, négociation, échéancier. Le judiciaire vise à obtenir un titre exécutoire permettant des mesures de contrainte. L’amiable est plus rapide, moins coûteux et préserve la relation commerciale ; le judiciaire devient utile face à un débiteur solvable de mauvaise foi ou sur une créance contestée.
Un cabinet de recouvrement peut-il saisir mon compte ou mon salaire ?
Non. Aucune saisie n’est possible sans titre exécutoire délivré par un juge, et seul un commissaire de justice peut mettre en œuvre une mesure d’exécution. Un courrier de relance, même intitulé mise en demeure, n’autorise aucun prélèvement. Si l’on vous affirme le contraire, c’est inexact.
Combien de temps prend un recouvrement amiable ?
Les premiers règlements interviennent généralement dans les semaines suivant la prise en charge, avec une résolution typique entre 30 et 90 jours. Le facteur déterminant n’est pas la méthode mais l’ancienneté de la créance : un dossier confié à 60 jours de retard se règle bien plus souvent qu’un dossier de deux ans.
Combien coûte le recouvrement amiable ?
En phase amiable, nos honoraires ne portent que sur les sommes effectivement encaissées : si nous ne récupérons rien, vous ne payez rien. Le taux est dégressif et dépend du montant, du volume, de l’ancienneté et du secteur. Un devis vous est remis avant tout engagement.
Y a-t-il un montant ou un volume minimum ?
Non. Une facture unique suffit, sans volume minimum imposé. En phase amiable vous n’avancez rien, donc le risque est nul quel que soit le nombre de dossiers confiés. Nous traitons aussi bien le dossier isolé d’un artisan que le portefeuille de plusieurs milliers de créances d’un grand compte.
Le recouvrement va-t-il abîmer ma relation client ?
C’est l’objection la plus fréquente, et elle repose sur une inversion. Ce n’est pas la relance qui abîme une relation commerciale, c’est le flou puis le rattrapage brutal six mois plus tard. L’intervention d’un tiers vous sort d’ailleurs de la position de juge et partie : le dialogue commercial reste intact de votre côté pendant que la question financière se traite ailleurs.
Que faire si le débiteur conteste la créance ?
La contestation est instruite, pas balayée. Notre juriste interne qualifie l’opposition, examine les pièces et évalue le risque. Un litige non traité bloque le paiement bien plus sûrement qu’une difficulté financière — et une contestation qui ne résiste pas à l’écrit cesse généralement d’être invoquée.
Et si le débiteur est introuvable ou insolvable ?
Un débiteur injoignable n’est pas forcément insolvable, et la distinction change tout. Notre service Recherche+ procède aux recherches d’adresse et de solvabilité dans le cadre légal applicable, et la recherche infructueuse n’est pas facturée. Si le débiteur est un particulier en procédure de surendettement, les poursuites sont suspendues et la créance doit être déclarée. Si l’insolvabilité est confirmée, un certificat d’irrécouvrabilité vous permet de récupérer la TVA déjà déclarée.
Mes créances sont anciennes, est-ce encore utile ?
Cela dépend de la prescription : cinq ans en matière commerciale, deux ans face à un consommateur. Une simple relance ne l’interrompt pas. C’est le premier point que nous vérifions — et même sur une créance perdue, un certificat d’irrécouvrabilité permet d’en récupérer la TVA, ce qui produit un résultat comptable.
Puis-je suivre l’avancement de mes dossiers ?
Oui, via WebInfo, portail sécurisé accessible en permanence et inclus dans le socle Standard : état de chaque dossier, actions menées, règlements perçus, statistiques. Vous pouvez y déposer des pièces ou adresser un message à votre gestionnaire.
Une créance impayée à recouvrer ?
Décrivez-nous votre situation : montant, ancienneté, secteur. Réponse sous 24 heures ouvrées, sans engagement. En phase amiable, nous ne sommes payés que si vous êtes payé.